Les Cas de l’Expert · Appraise Paris
Exercice pédagogique. Cas fictif : données et coefficients créés pour l’entraînement, sans transaction observée ni barème normatif. Ce document ne constitue ni une expertise certifiée ni une opinion de valeur opposable.
01 — Le dossier
Boutique fictive en pied d’immeuble à Paris 15e, 78 m² de surface commerciale en rez-de-chaussée et 22 m² de réserve au sous-sol, donnée à bail commercial ordinaire 3/6/9 depuis le 1er janvier 2025. Aucun emplacement précis ni commerce réel n’est désigné. Locataire à jour de ses loyers à la date de valeur. Loyer annuel actuel HT et hors charges de 48 000 €, supposé contractuellement régulier et encaissable.
Mission : estimation patrimoniale des murs d'une boutique donnée à bail commercial.
Base de valeur : Valeur vénale des murs en pleine propriété, occupés par un bail commercial en cours, hors droits et frais d’acquisition, hors fonds de commerce et droit au bail.
Date de valeur : 2026-11-11.
- Tous les chiffres immobiliers et financiers, y compris le taux de 5 %, les surfaces, l’identité générique du bien, les charges et les caractéristiques du bail, sont exclusivement fictifs ; il n’existe aucune transaction, preuve de taux ou référence locative de marché associée à cet exercice.
- Le bail a été signé le 1er janvier 2025 ; le loyer de 48 000 € HT/HC est supposé être celui effectivement applicable et exigible au 11 novembre 2026, éventuelle indexation déjà comprise, sans franchise, impayé, palier ni révision anticipée. Aucun indice ILC n’est calculé ou supposé.
- Charges propriétaires non récupérables 3 000 €/an : honoraires de gestion de loyers 1 200 €, assurance propriétaire 600 € et entretien non refacturable 1 200 € ; la répartition réelle dépendrait des justificatifs et clauses, dans les limites du Code de commerce.
- La taxe foncière est supposée supportée par le locataire en vertu d’une clause expresse licite et régulièrement justifiée. Les charges récupérables et autres flux de passage ne sont ni ajoutés au loyer ni déduits une seconde fois du revenu net du bailleur.
- La vacance conventionnelle est fixée à 0 % pour cette simulation simple d’un bail en cours ; le taux net fictif de 5 % est supposé refléter le risque résiduel et la situation locative. Aucun second abattement pour vacance, impayés ou risque de bail n’est ajouté.
- Aucun travaux immédiat, remise en état, avantage concédé, arriéré ou passif spécifique chiffré ; coûts immédiats déductibles égaux à zéro. Les dépenses futures d’entretien structurel et risques réglementaires auraient à être examinés en mission réelle.
- La méthode par revenu net stabilisé est retenue exclusivement pour un premier entraînement ; valeur locative de marché, sécurité de la location, clause de répartition, solvabilité du locataire, échéances du bail et taux effectivement observés restent à vérifier avant toute expertise.
02 — Les données et hypothèses de calcul
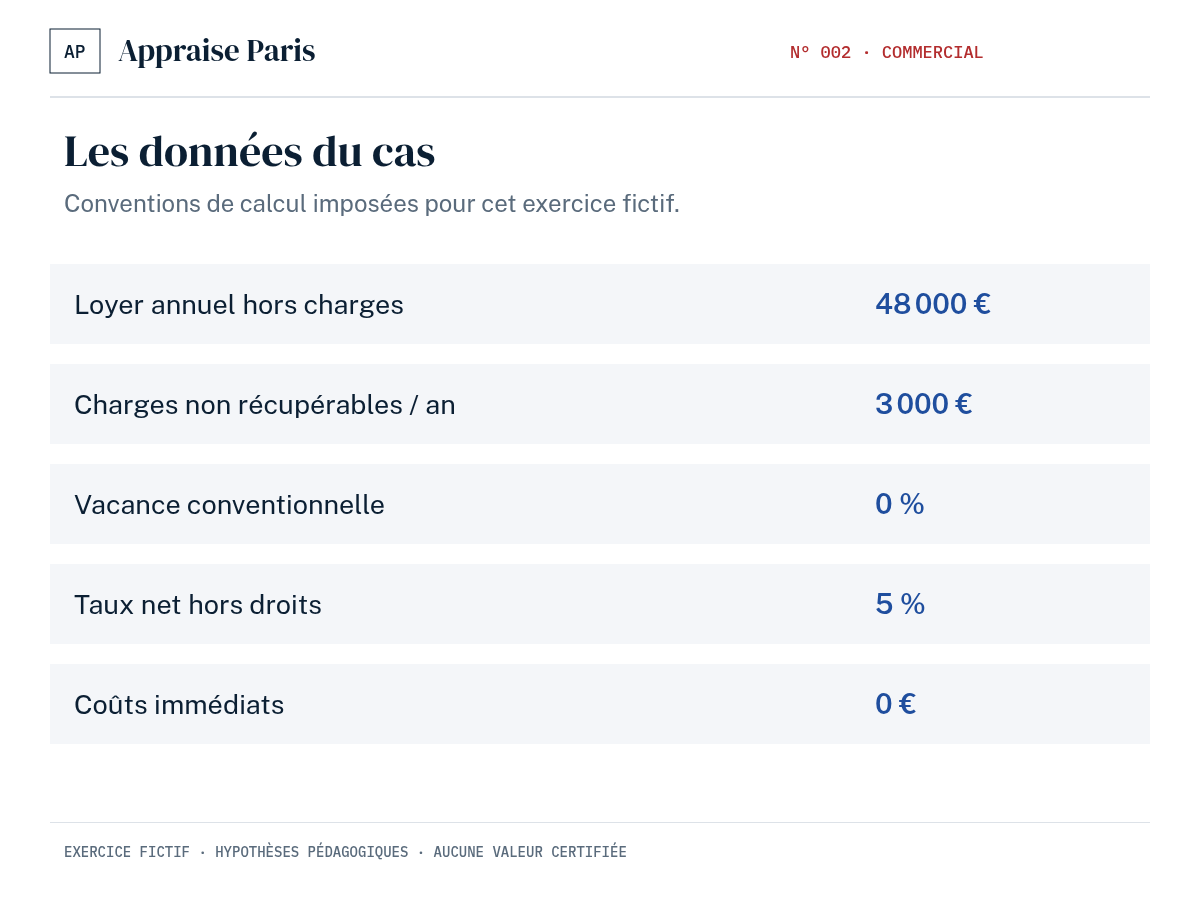
- Loyer annuel hors charges : 48 000 €.
- Charges annuelles non récupérables : 3 000 €.
- Coûts immédiats à déduire : 0 €.
- Vacance conventionnelle : 0 %.
- Taux net hors droits imposé : 5 %.
- Arrondi final : 10 000 €.
03 — À vous d’évaluer
- Quel est le revenu net annuel du propriétaire, après déduction des seules charges non récupérables et avec l’hypothèse de vacance à 0 % ?
- Quelle valeur des murs obtenez-vous en capitalisant ce revenu net avec un taux net hors droits de 5 %, puis en arrondissant à 10 000 € ?
- Pourquoi serait-il incorrect de capitaliser le loyer brut au même taux net, et quels contrôles seraient indispensables avant de retenir la valeur dans un véritable rapport ?
Afficher la correction détaillée
04 — Calcul et réconciliation
Le taux est une hypothèse pédagogique cohérente avec le revenu net et la convention hors droits. Dans une expertise réelle : contrôler les clauses du bail, l’échéance, la solvabilité, le loyer de marché, les charges, la vacance, les investissements et la preuve du taux ; ne pas confondre murs, droit au bail et fonds de commerce.
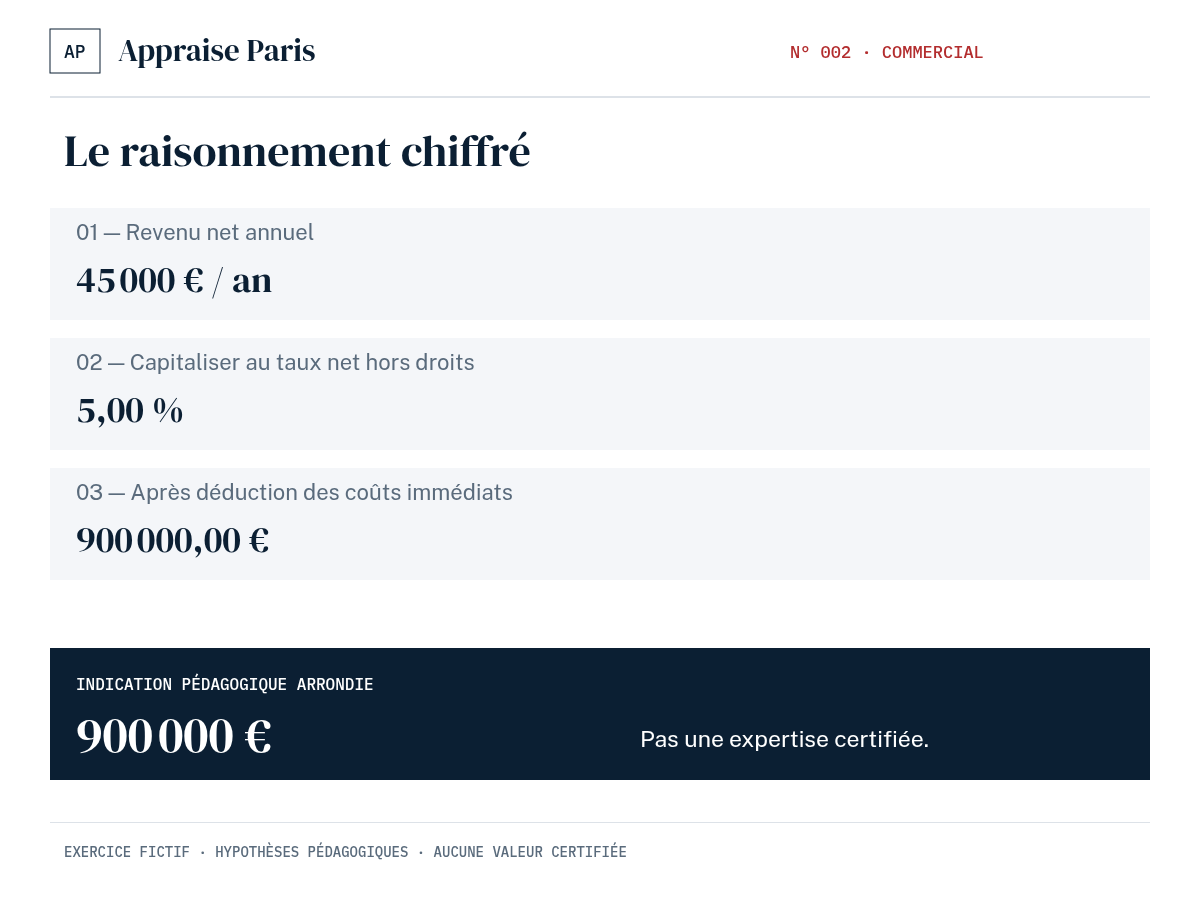
Les calculs conservent toute leur précision. Les montants intermédiaires affichés sont arrondis pour la lecture ; ils ne sont pas réutilisés dans le calcul.
Sensibilité conventionnelle, non statistique : ±3 % du résultat non arrondi donne 873 000 € à 927 000 €. Ce scénario ne mesure ni l’incertitude réelle, ni une fourchette de marché, ni un intervalle de confiance.
Analyse critique de l’expert
La méthode retenue est une capitalisation directe d'un revenu net stabilisé. La base de valeur est celle des murs occupés en pleine propriété, hors droits et frais d'acquisition ; le fonds de commerce, le droit au bail et les actifs d'exploitation du preneur ne sont pas compris. La date de valeur est le 11 novembre 2026. Il s'agit d'une simulation et non d'une conclusion appuyée sur des références de marché.
1. Définir le revenu capitalisable. Le bail est supposé procurer 48 000 € annuels hors taxes et hors charges. Les dépenses réellement non récupérables supportées par le propriétaire sont hypothétiquement de 3 000 € par an, composées d'une gestion locative de 1 200 €, d'une assurance propriétaire de 600 € et d'un entretien de 1 200 €. L'hypothèse de vacance est de 0 % dans ce modèle simplifié. Le revenu net calculé est donc de 45 000 € par an. La taxe foncière est supposée contractuellement récupérable, dans les conditions légales et sur présentation des justificatifs : elle n'est ni soustraite ni ajoutée une seconde fois.
2. Capitaliser à convention homogène. Le taux de 5 % est net, hors droits, et entièrement fictif. Il doit être appliqué au revenu net, et non au loyer brut. Capitalisation directe : revenu net / 0,05, soit 900 000 €. Il n'y a pas de coûts immédiats à soustraire dans les hypothèses imposées. L'indication pédagogique arrondie au pas de 10 000 € ressort à 900 000 €.
3. Contrôle de cohérence. Capitaliser à tort le loyer brut de 48 000 € à 5 % aboutirait à 960 000 €, soit une surévaluation mécanique de 60 000 € par rapport à la convention nette adoptée. Cela ne prouve pas qu'un acquéreur paierait réellement l'une ou l'autre somme. Le rendement brut indicatif au prix pédagogique de 900 000 € serait de 48 000 / 900 000 = 5,33 %, tandis que le revenu net / valeur est de 5 %. Ces deux rapports ont des définitions différentes.
4. Sensibilité et justification du taux. À revenu net constant de 45 000 € par an, un taux net fictif de 4,5 % conduirait à 1 000 000 €, tandis qu'un taux de 5,5 % conduirait à environ 818 182 € avant arrondi. La variation de valeur est importante : elle souligne la nécessité de documenter le taux par des preuves de marché, la qualité du locataire, la sécurité et la durée du bail, la répartition des charges, les perspectives de réversion et les risques physiques, juridiques ou économiques. Le taux imposé ne constitue ni une référence de marché ni une recommandation de taux à Paris 15e.
5. Limites du modèle. L'application d'un taux stabilisé à un loyer contractuel suppose que celui-ci soit durablement pertinent. Si le loyer est sensiblement supérieur ou inférieur à la valeur locative de marché, si le bail comprend des franchises, des paliers, une option de sortie, des charges contestées ou une vacance à horizon proche, une analyse des flux et/ou une approche par comparaison seront souvent nécessaires. On ne peut déduire automatiquement une valeur de marché à partir d'un contrat et d'un taux fictifs.
Erreurs fréquentes
- Capitaliser le loyer brut avec un taux présenté comme net : incohérence entre le numérateur et le dénominateur.
- Ajouter la taxe foncière aux dépenses propriétaires sans vérifier la clause et le régime légal, ou compter deux fois les charges récupérables.
- Appliquer automatiquement une vacance et une décote pour risque locatif alors que le taux retenu est supposé intégrer ces risques, sans analyser le chevauchement.
- Confondre murs commerciaux, droit au bail et fonds de commerce ; ne pas identifier les droits immobiliers effectivement évalués.
- Présenter le taux pédagogique de 5 % comme un taux observé, ou la valeur arrondie comme une expertise opposable.
- Arrondir les flux intermédiaires puis recalculer à partir des montants affichés, au lieu de conserver les décimales jusqu'au résultat final.
Points de diligence et repères normatifs
La Charte française de l'expertise en évaluation immobilière, 6e édition (2025) constitue le repère professionnel français pour documenter mission, objet, hypothèses, inspection, informations, calculs et conclusion. Dans une mission réelle, la valeur d'un actif loué exige notamment l'examen du bail, des revenus et charges effectivement supportés, des clauses de renouvellement et des éléments de marché qui éclairent le taux.
Les European Valuation Standards (TEGoVA/EVS 2025) apportent des repères complémentaires sur la base de valeur, la qualité des preuves, les investigations et la transparence. Le RICS Red Book Global Standards 2025 fournit également des règles applicables aux missions relevant de son champ, notamment en matière de termes de mission, de base de valeur, d'hypothèses, de méthodes et de restitution. Ce cas pédagogique ne revendique aucune conformité intégrale à ces textes ni aucune qualification RICS/REV.
Pour la ventilation des charges d'un bail commercial, contrôler notamment les stipulations contractuelles, l'article R.145-35 du Code de commerce et les textes applicables. L'imputation de la taxe foncière au preneur ne doit pas être présumée : elle relève de la rédaction et de la licéité de la clause. Une inspection, la vérification des pièces et une opinion indépendante demeurent nécessaires pour une expertise réelle.
Exemple de rédaction professionnelle — exercice uniquement
Dans le cadre de cette simulation d'évaluation patrimoniale, les murs commerciaux occupés ont été analysés par capitalisation d'un revenu net annuel stabilisé. Le loyer contractuel hypothétique est de 48 000 € HT et hors charges, dont 3 000 € de charges annuelles non récupérables sont déduits, soit un revenu net de 45 000 €. Avec une hypothèse conventionnelle de taux de capitalisation net, hors droits, fixée à 5 %, la valeur théorique ressort à 900 000 €, soit 900 000 € après arrondi à 10 000 €, hors droits et frais d'acquisition, et hors fonds de commerce. Cette indication purement pédagogique ne constitue pas une opinion de valeur réelle : elle doit, dans un dossier effectif, être rapprochée de la valeur locative de marché, des dispositions contractuelles vérifiées, des risques propres à l'actif et d'une enquête sur les transactions et rendements effectivement constatés.
Sources et repères méthodologiques
- Hypothèses chiffrées du cas n°002 — Toutes les caractéristiques, tous les loyers, charges, taux, dates de bail et résultats d’investissement sont inventés pour apprendre une formule ; aucune observation de marché n’est invoquée.
- Charte de l’expertise en évaluation immobilière — 6e édition (novembre 2025) — Référentiel français de diligences, choix des méthodes, définitions, taux, hypothèses et rédaction ; son existence ne justifie pas le taux fictif de 5 %.
- TEGoVA — European Valuation Standards 2025 — Repères européens sur définition de Market Value, choix d’approches, informations et rapport ; texte à contrôler sur le site de l’éditeur pour toute mission réelle.
- RICS — Red Book Global Standards, édition 2025 (VPS 2, 3, 4, 6) — Repère sur base de valeur, approches par revenus, inspections et rapports ; prescriptions obligatoires pour les membres RICS concernés, sans déclaration de conformité de cet exercice.
- Article R145-35 du Code de commerce — Légifrance — Fixe notamment les charges non imputables au locataire et permet, sous conditions, la refacturation de la taxe foncière ; la ventilation réelle reste à vérifier.
- CACEEI — circulaire visite, valorisation et signature du rapport du 9 octobre 2026 — La visite, le raisonnement, la détermination de valeur et la signature ne sont pas délégables intégralement à une IA dans une mission réelle.
Cas fictif : données et coefficients créés pour l’entraînement, sans transaction observée ni barème normatif. Ce document ne constitue ni une expertise certifiée ni une opinion de valeur opposable. Une mission réelle nécessite les diligences convenues, des éléments de preuve vérifiés et le jugement indépendant d’un expert qualifié.