Les Cas de l’Expert · Appraise Paris
Exercice pédagogique. Cas fictif : données et coefficients créés pour l’entraînement, sans transaction observée ni barème normatif. Ce document ne constitue ni une expertise certifiée ni une opinion de valeur opposable.
01 — Le dossier
Appartement du secteur de la rue de la Roquette, Paris 11e ; 4e étage avec ascenseur, bon état, DPE D, sans stationnement.
Mission : succession.
Base de valeur : Valeur vénale en pleine propriété, libre d’occupation, hors droits et frais d’acquisition.
Date de valeur : 2026-11-04.
- Date du décès supposée : 4 novembre 2026, identique à la date de valeur ; ce n’est pas la date de rédaction qui commande une évaluation successorale.
- Droit de jouissance privative de la terrasse supposé régulier et valorisable ; titre, règlement de copropriété, pérennité et restrictions à contrôler.
- Absence supposée de travaux exceptionnels votés connus ; charges, DPE, état, surfaces et urbanisme à vérifier dans une mission réelle.
- Trois ventes fictives supposées contemporaines, libres, dans le même microsecteur, DPE D ; B et C sont supposées avec ascenseur.
- Les coefficients et poids sont imposés pour l’entraînement, sans justification par des transactions observées. Aucun barème normatif ni donnée de marché réelle n’est allégué.
02 — Les données et hypothèses de calcul
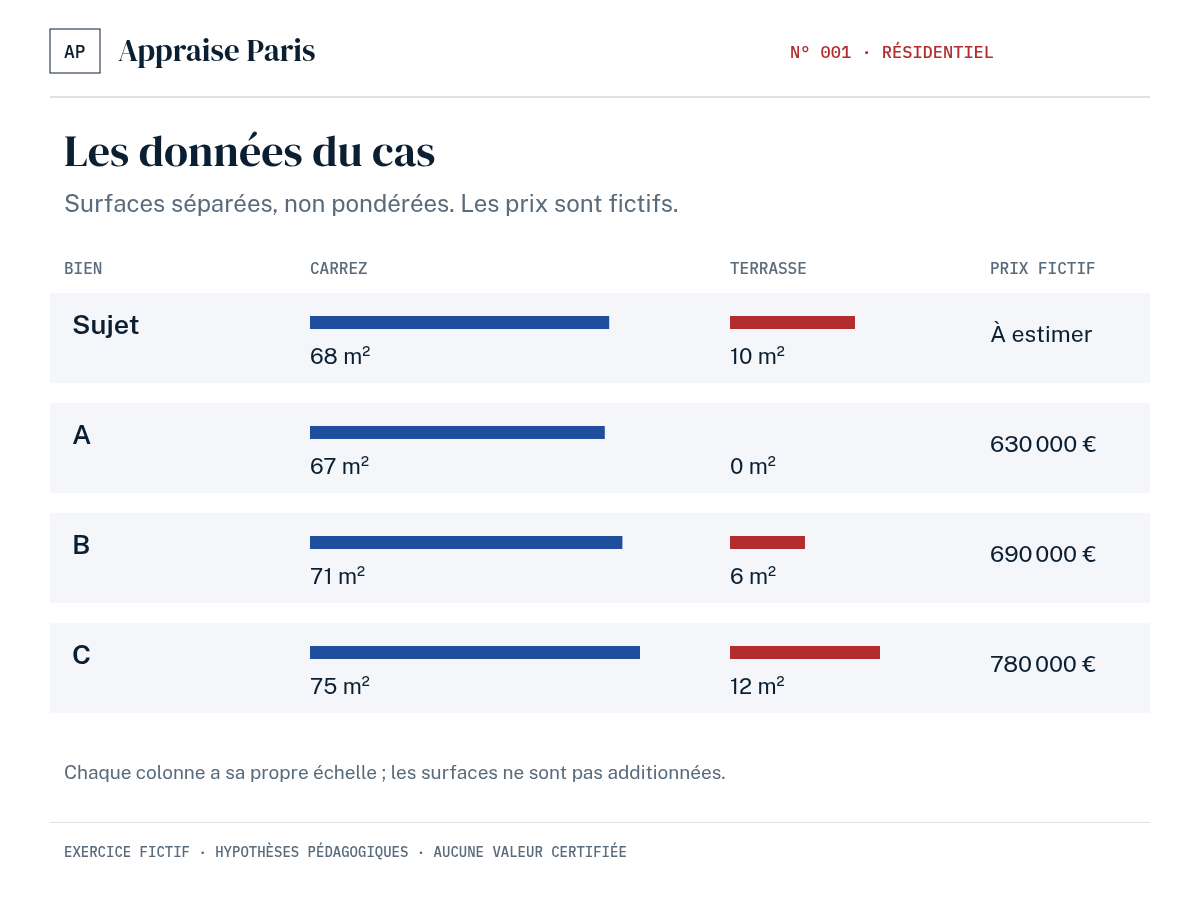
Sujet : 68 m² Carrez et 10 m² de terrasse.
- A : 67 m² Carrez ; terrasse 0 m² ; prix fictif 630 000 €. 4e sans ascenseur ; état comparable. Correction du prix unitaire 5 % ; poids 25 %.
- B : 71 m² Carrez ; terrasse 6 m² ; prix fictif 690 000 €. 4e avec ascenseur ; état comparable. Correction du prix unitaire 0 % ; poids 50 %.
- C : 75 m² Carrez ; terrasse 12 m² ; prix fictif 780 000 €. 4e avec ascenseur (hypothèse), rénovation haut de gamme. Correction du prix unitaire -5 % ; poids 25 %.
Pondération économique de la terrasse : 30 % pour le sujet comme pour les références ; arrondi final à 10 000 €.
03 — À vous d’évaluer
- Quelle est la surface économiquement pondérée du sujet et des trois références ?
- Quels prix unitaires corrigés obtenez-vous après les ajustements, et dans quel sens les appliquez-vous ?
- Quelle valeur vénale retenir, arrondie à 10 000 €, et pourquoi le comparable B reçoit-il le poids principal ?
Afficher la correction détaillée
04 — Calcul et réconciliation
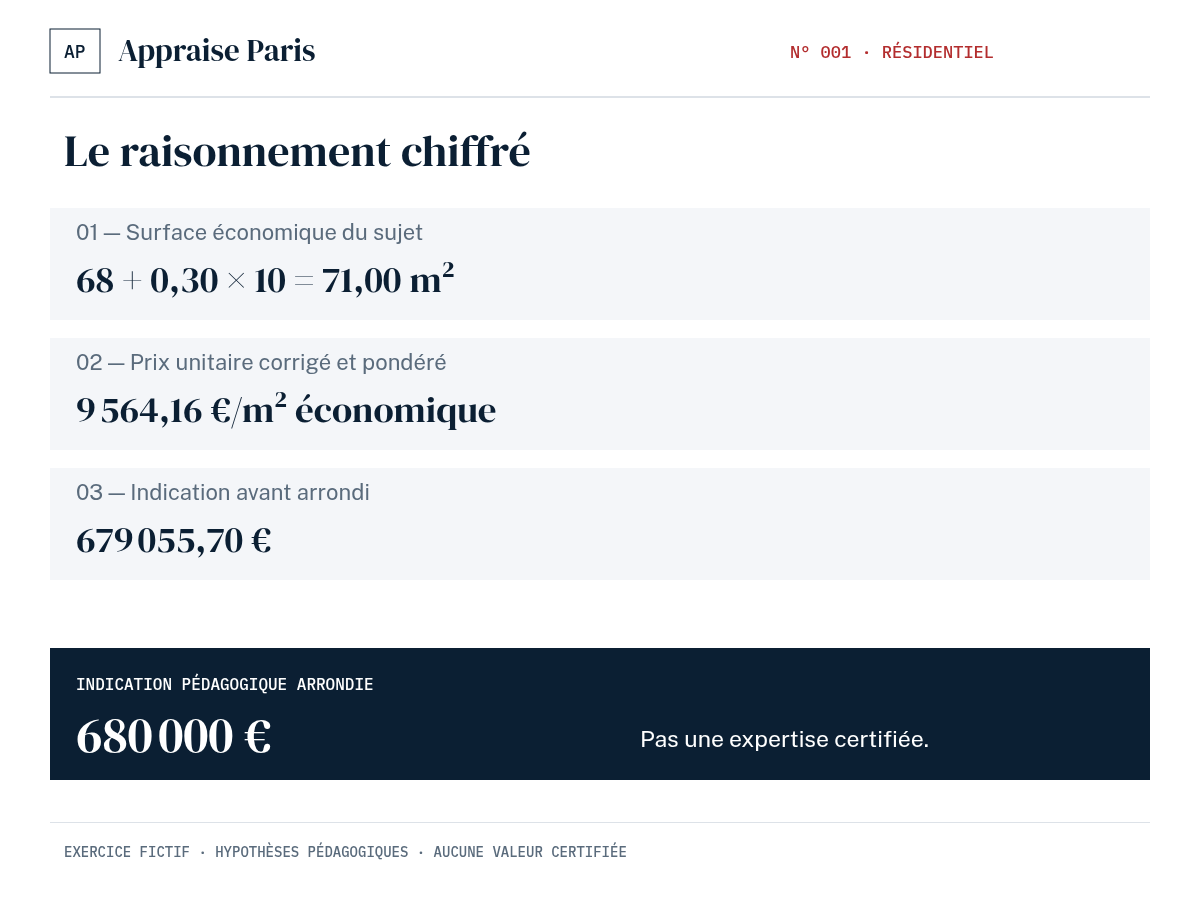
Surface économique = Carrez + 0,30 × terrasse. Sujet : 71,00 m² économiques.
Prix unitaire brut = prix / surface économique ; prix corrigé = prix unitaire brut × (1 + ajustement).
| Réf. | Surface économique | Prix brut | Ajustement | Prix corrigé | Poids |
|---|---|---|---|---|---|
| A | 67,00 m² | 9 402,99 €/m² | 5,0 % | 9 873,13 €/m² | 25 % |
| B | 72,80 m² | 9 478,02 €/m² | 0,0 % | 9 478,02 €/m² | 50 % |
| C | 78,60 m² | 9 923,66 €/m² | -5,0 % | 9 427,48 €/m² | 25 % |
Les calculs conservent toute leur précision. Les montants intermédiaires affichés sont arrondis pour la lecture ; ils ne sont pas réutilisés dans le calcul.
Sensibilité conventionnelle, non statistique : ±3 % du résultat non arrondi donne 658 684 € à 699 427 €. Ce scénario ne mesure ni l’incertitude réelle, ni une fourchette de marché, ni un intervalle de confiance.
Analyse critique de l’expert
- Surface économique et superficie juridique. La surface pondérée ne remplace jamais la superficie Carrez. Le coefficient extérieur de 30 % est une hypothèse de cet exercice ; utilité, accessibilité, exposition, intimité, vues et droit de jouissance exigeraient une analyse propre. Valoriser séparément la terrasse puis appliquer encore la même pondération compterait deux fois le même avantage.
- Sens des ajustements. On ramène chaque comparable aux caractéristiques du sujet : A reçoit +5 % parce qu’il est sans ascenseur, C −5 % pour neutraliser ses prestations supérieures. Ce sont des corrections directes du prix unitaire annoncées par l’énoncé, et non l’inversion d’une décote. La présence d’un ascenseur pour C est une hypothèse explicite.
- Poids et contrôle. B reçoit 50 % car il réunit le même étage, l’ascenseur, un état comparable et un extérieur. Les autres reçoivent 25 % chacun. Ce choix est pédagogique ; ni une moyenne ni trois références fictives ne démontrent un marché. Une expertise réelle devrait justifier la sélection, les exclusions, les ajustements et la réconciliation finale.
- Succession et date. Le décès est supposé survenir le 4 novembre 2026 : c’est cette date qui est retenue, pas la date du rapport. Aucun abattement fiscal de résidence principale ni décote successorale n’est appliqué automatiquement à la valeur vénale ; leur éventuelle application suppose une analyse juridique et fiscale distincte.
- Diligences. Une mission réelle impose notamment lettre de mission, indépendance et conflits d’intérêts, droits évalués, visite et limites d’investigation, vérifications documentaires, conditions des ventes, date des références et éventuels ajustements temporels. L’hypothèse d’un bien libre doit correspondre à la situation au décès ; sinon le cas doit être réexaminé.
- Portée normative. La comparaison, l’homogénéisation explicite et la traçabilité sont des repères de méthode. La Charte française, TEGoVA et RICS ne prescrivent pas les coefficients de cet exercice. Citer ces référentiels ne vaut ni qualification professionnelle, ni conformité complète, ni certification du résultat. Les éditions et circulaires applicables doivent être contrôlées à la date d’une mission réelle.
Erreurs fréquentes
- Diviser les prix des ventes avec terrasse par leur seule surface Carrez, tout en ajoutant ensuite une terrasse pondérée au sujet.
- Inverser le sens de la correction d’ascenseur ou donner le même poids à toutes les références sans expliquer l’arbitrage.
- Recalculer la valeur finale à partir des seuls prix unitaires arrondis affichés. Le calcul conserve toute sa précision et n’arrondit qu’à la restitution.
- Présenter une sensibilité de ±3 % comme un intervalle de confiance, une incertitude statistique mesurée ou une fourchette de marché observée.
- Confondre exemple pédagogique et expertise signée, ou transformer des coefficients imposés en barèmes professionnels.
Exemple de rédaction professionnelle — exercice uniquement
Dans cette mise en situation, la valeur vénale en pleine propriété, libre d’occupation, est recherchée à la date du décès supposé, le 4 novembre 2026, par comparaison directe. Les termes de référence fictifs sont homogénéisés selon leurs surfaces, leur accessibilité et leur état. Pour une superficie de 68 m² Carrez et une terrasse de 10 m² affectée de la pondération économique conventionnelle de 0,30, la surface de calcul ressort à 71,00 m². Le rapprochement pondéré conduit à 9 564,16 €/m² économique, soit 679 056 € avant arrondi et une indication pédagogique de 680 000 € hors droits et frais d’acquisition. Aucun de ces montants ne constitue une conclusion d’expertise réelle : une telle conclusion exigerait des transactions effectivement constatées, les diligences convenues et l’opinion indépendante d’un expert qualifié.
Sources et repères méthodologiques
- Données de l’exercice — Toutes les surfaces, prix, dates, caractéristiques, corrections et pondérations sont des hypothèses fictives ; aucune vente observée n’est citée.
- Charte de l’expertise en évaluation immobilière — 6e édition — Repère méthodologique : mission, droits évalués, visite et diligences, méthodes et justification des ajustements. Aucun taux universel de terrasse ou d’ascenseur n’en est déduit.
- TEGoVA — European Valuation Standards 2025 — Repère complémentaire : base et date de valeur, éléments de preuve, raisonnement et rapport explicites. Aucune certification REV ou conformité EVS n’est revendiquée.
- RICS — Red Book Global Standards — Repère complémentaire : termes de mission, investigations, données, hypothèses, approche et restitution. Aucune qualification RICS ni conformité Red Book de ce cas n’est revendiquée.
Cas fictif : données et coefficients créés pour l’entraînement, sans transaction observée ni barème normatif. Ce document ne constitue ni une expertise certifiée ni une opinion de valeur opposable. Une mission réelle nécessite les diligences convenues, des éléments de preuve vérifiés et le jugement indépendant d’un expert qualifié.